アンビスホールディングス 臨時株主総会
日時:2026年11月13日(金) 13:00-14:20
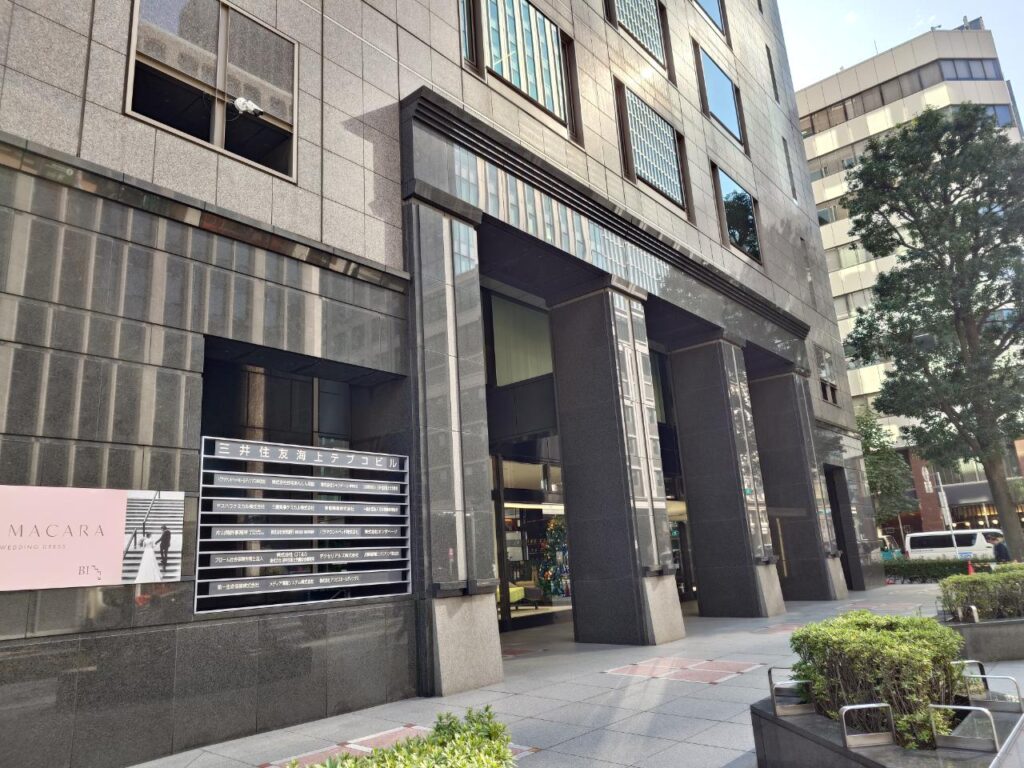
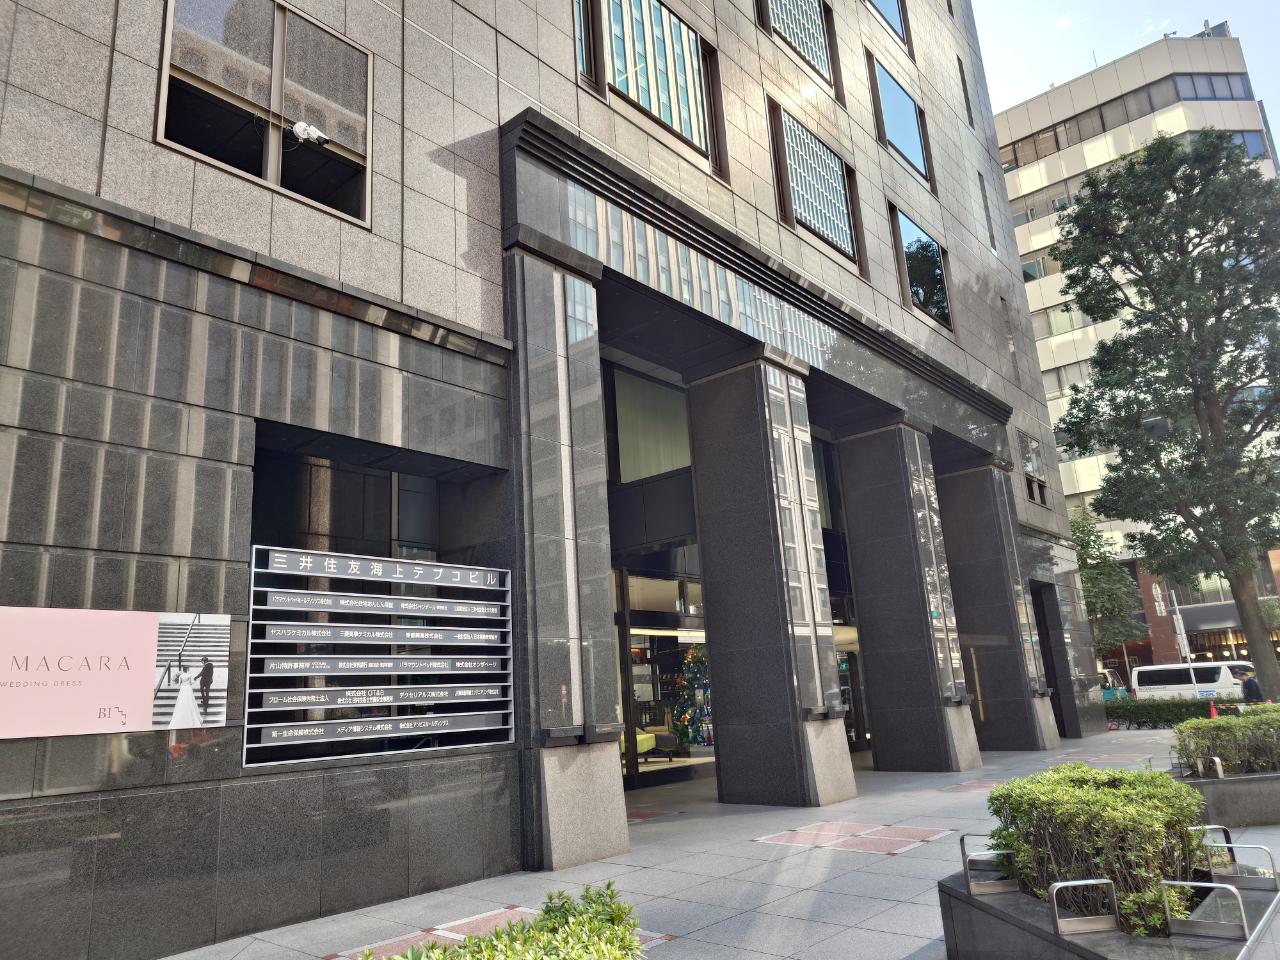
場所:T-LITE(虎ノ門ヒルズ駅直結)
出席株主数:約30名
お土産:無し
企業概要
アンビスホールディングス(7071)
①有料老人ホーム「医心館」事業所内における訪問看護、訪問介護、居宅介護支援および障害者を対象とした居宅介護といった各種サービスの提供と事業所運営により、ホスピス事業を行うアンビスに対する、有料老人ホームの運営および経営に係るコンサルティング、有料老人ホームの用に供するための土地および建物の賃貸の実施を行う医心館事業を運営。
②筆頭株主は、代表取締役の柴原慶一さんが代表を務めるIDEA Capitalで、柴原慶一さん個人の保有分も含めると、6,018万株、61.3%を保有。
株式情報
時価総額:355億円(2026年11月12日時点)
売上高:491億円(2025年9月期実績)⇒500億円(2026年9月期予想)
株価:362円(2026年11月12日時点)
1株純資産:392円(2026年6月末時点)、PBR:0.92倍
1株当期純利益:12.7円(2026年9月期予想)、PER:28.5倍
1株配当:4円(2026年9月期予想)、配当性向:31%
配当利回り:1.1%
フリーキャッシュフロー:△44.0億円(2025年9月期実績)
株主数:12,928名
会計基準:日本会計基準
株主総会前の事前情報
①2026年9月期第3四半期は、当社グループでは、「世界で最もエキサイティングな医療・ヘルスケアカンパニーへ」をビジョンに掲げ、医心館事業に続く第二、第三の事業を創生し100年続くカンパニーを目指している。当第3四半期連結累計期間において、医心館事業では新たに8事業所(埼玉県:1、千葉県:1、東京都:3、神奈川県:1、三重県:1、大阪府:1)を開設した一方で「医心館倉敷」を事業譲渡した。今後、さらに綿密なマーケティングと開設戦略に基づいて積極的な開設を進め、併せて医療機関ほかに対する精力的な営業活動を行うことにより、長期的かつ持続的な成長を実現していく。直近では、医心館の運営などで獲得したノウハウを活用し、総合医療支援事業に本格的に参入しており、当第3四半期連結累計期間においても、医療機関への支援の実績を積み上げている。今後は地方・過疎地に限定せず、総合病院・後方支援病院を含めた幅広い医療機関に対して経営支援に取り組んでいく。引き続き、大志ある未来像を見据え、重要で本質的な価値を創出するために、時には常識も疑い、斬新な解決策を模索するハングリーなチャレンジャーであり続ける。以上の結果、当第3四半期連結累計期間における当社グループの業績は、売上高38,288百万円(前年比5.3%増)、営業利益3,623百万円(前年比22.9%減)、経常利益3,681百万円(前年比23.9%減)、親会社株主に帰属する四半期純利益2,485百万円(前年比17.1%減)となった。
②第1四半期連結会計期間より、経営資源の再配分、経営管理体制の実態および今後の成長戦略の観点から、報告セグメントを区分することが当社グループの経営実態を反映するものと判断したため、従来単一セグメントとしていた報告セグメントを「医心館」および「総合医療支援」の2区分としており、以下の前年同期比較については、前第3四半期連結累計期間の数値を変更後のセグメント区分に組み替えた数値で比較分析している。
③医心館事業においては、特別調査委員会対応等の影響により一時的に施設稼働率が低下したものの、前年度に開設した施設の稼働立ち上がりが進展したことなどの理由により、売上高は37,393百万円(前年比3.9%増)となった。一方、新規施設開設に伴う先行的な人員配置や、人材確保を目的とした人件費の増加などの影響を受けたことから粗利益率が低下し、セグメント利益は3,023百万円(前年比33.8%減)となった。
④総合医療支援事業においては、経営支援先医療機関が2機関増加したことに加え、既存支援先に対する提供サービスの拡充が進展したことなどにより、売上高は897百万円(前年比131.1%増)となった。一方、一部の取引先に対して貸倒引当金繰入額35百万円を計上したが、売上高が増加したことによりセグメント利益は599百万円(前年比356.4%増)となった。
⑤医心館事業の環境は、少子高齢多死社会が到来し、病院完結型から地域完結型医療へと政策転換が進むなか、病院死数は2005年頃をピークに低下し施設死シフトが進行。今後も病院での看取りが減り、ホスピス住宅などの施設での看取りが増加する傾向。医心館で受入ているがん患者は、年間~8,000人と国内全体の2.1%程度に過ぎず、更なる受入れ余地あり。最も点数が高い急性期一般入院料1では、平均在院日数の要件が18日以内から16日以内に短縮。平均在院日数は、年々減少傾向にあるものの、主要諸外国と比較すると更なる改善の余地あり。医療機関に応じた在宅復帰率が明確に設定された結果、自宅又は施設への流れが加速。医心館は終末期の医療ケア度が高い疾患にフォーカス。近しい領域を受け入れる病棟として緩和ケア病棟があるが、当該病棟からも医心館は入居者を受け入れており、病院とは明確に棲み分け。医療機関や主治医、或いは患者や家族の要望に応える形で、がん患者に対する麻薬管理、輸血、人工呼吸器管理、ドレーン管理等の医療処置や、外来での抗がん剤治療・放射線治療、症状マネジメント、意思決定支援等、重度な医療/看護ケアに対応。緩和ケア目的の非がん患者や、重度ケアを必要とする事故後や先天性疾患の若年者(40歳未満の介護保険非対象者)も積極的に受入れ、在宅医療のセーフティーガードとなることを志向。療養場所確保がなかなか進まない中、AIDS中核拠点病院との連携のもと、積極的にAIDS患者を受入れ。
⑥総合医療支援事業の環境は、安定的な医療ニーズがあるものの、物価高などの影響を受けて多くの病院が支援を必要とする状況。一方で病院再生に向けた打ち手は再現性の高いものが多い。地域・病床数・病床機能を限定せず、医療機関向けの総合的な経営・運営支援体制を拡充。経営改善のコンサルティングだけでなく、金融支援、医療介護用品の供給など多様なニーズに対応できる体制を確立。
⑦将来的な事業成長のイメージは、当社はこれまで病院でも自宅でもない末期がんの方のための第三の療養の場としての「医心館事業」を確立してきた。今後は疲弊する医療機関の経営支援を含め、日本社会が抱える様々な医療課題の解決を担う総合事業体を目指す。
⑧末期がん患者を中心に受け入れる医心館の運営状況は、医心館は末期がん患者を中心とした終末期の患者に対する看取りのセーフティネットとして機能。末期がん患者の入居日数は緩和ケア病棟よりも短期間であり、需要の高い終末期のニーズに応えているため、その社会的な意義は拡大。医心館はがん末期と医療ケア重症度の高い患者を、多様な医療機関より、毎月1,000名規模で受け入れ。特に急性期一般からの受け入れが多く(62.3%)、緩和ケア病棟の退院調整先としても機能している(5.7%)。医心館は顧客満足度評価において8.80/10点満点と高い評価を獲得。
⑨2025年12月26日に、「当社は、2025年9月時点において、プライム市場における上場維持基準(流通株式比率)に適合しない状態(上場維持基準35.0%、当社の状況34.3%)となった。上場維持基準への適合に向けた計画を作成した。」と公表。2025年12月26日公表の「当社及び当社の子会社の従業員に対する譲渡制限付株式としての自己株式処分に関するお知らせ」に記載の通り、従業員に投資家目線を意識した中長期的経営を促すことを目的として、自己株式578,000株を譲渡制限付株式として従業員に付与することを取締役会にて決議した。これにより当社の流通株式比率の向上が見込まれ、流通株式比率は0.6%改善することを見込んでいる。加えて、2025年9月以降の組織人事変更により当社経営陣としての持分が減少することの影響などにより、上場維持のために求められる流通株式比率35%を充たす見込み。
⑩2026年9月28日開催の取締役会において、「連結子会社であるアンビスが運営する「医心館」のうち、西日本エリアを中心とする47施設に係る事業を、当社を吸収分割会社、当社が設立したアンビスホールディングス西日本を吸収分割承継会社とする吸収分割1およびアンビスを吸収分割会社、当社が設立したアンビス西日本を吸収分割承継会社とする吸収分割2を実施した上で、承継会社の株式の全てを、日本産業推進機構グループが管理またはサービス提供を行う投資事業有限責任組合およびExempted Limited Partnershipが直接または間接に出資を行うNSSK-Altair1へ譲渡することについて決議し、本日付で、Altairとの間で株式譲渡契約を締結した。」と公表。分割する部門の経営成績は、売上高11,522百万円、資産21,534百万円、負債10,183百万円。アンビスホールディングス西日本およびアンビス西日本の全株式の譲渡価額は、2社合計で17,400百万円を予定。本株式譲渡は、本吸収分割の効力発生を条件として、2026年11月16日に実行する予定。
⑪これまで首都圏・東日本エリアに加え、西日本を含む新たな地域への出店も積極的に進めてきたが、今般、地域ごとの入居者ニーズや受入れ状況を踏まえ、当社が強みを持つ医療重症度の高い方、終末度の高い方を受け入れる医心館の運営に一層注力し、その強みをより発揮できる首都圏・東日本エリアへ経営資源を重点的に配分することとした。西日本エリアを中心とする47施設に係る事業については、介護・ホスピス・ヘルスケア領域において豊富な経験と実績を有するNSSKの知見や事業基盤を活用することが、さらなる成長に資するものと考え、Altairへ譲渡することとした。当社は、本取引を通じて経営資源の重点配分および収益基盤の強化を進めるとともに、譲渡対価を活用して財務基盤の強化と成長投資余力の拡充を図り、総合医療支援事業などの成長領域への機動的な投資を推進することで、中長期的な企業価値の向上を目指していく。
⑫2026年11月9日に、2026年9月期通期業績予想を修正。売上高は概ね前回予想どおりとなる見込み。利益面については、総合医療支援事業が想定を上回って拡大したことなどにより、営業利益および経常利益は前回予想を上回る見込み。一方、減損損失2,142百万円を特別損失として計上したことにより、親会社株主に帰属する当期純利益は前回予想を下回る見込み。
⑬医心館事業の不正診療報酬の請求疑惑について、時系列は下記の通り。
2025年3月23日
医心館事業について不正に診療報酬を請求していた旨の報道が一部なされた。
2025年3月27日
同日開催の取締役会において、特別調査委員会を設置することを決議。本年3月23日、当社が不正に診療報酬の請求を行ったとみられるとする一部報道があった。上記の報道をうけて、指摘された内容の事実関係を把握し、また、事実関係の確認の過程で問題点が認められた場合には、早期に対応が行うことが望ましいと判断。
2025年8月8日
特別調査委員会より調査報告書を受領。「特別調査委員会による調査の結果、一部報道にあるような組織的な不正および不正請求の実態がないことが事実認定された。本件調査での影響額としては63百万円あまり(調査対象期間売上総額の0.05%程度)と僅少なものであることから、過年度の有価証券報告書などの訂正はせず、2025年9月期第2四半期決算で全額引当を行う予定。なお、当該引当額は、特別調査委員会により認定された一定の基準に基づき売上の元となる訪問看護記録を検証した場合に、看護実態を示す記載が不十分であると認定されたものであり、看護実態がないと認定されたものではない。したがって、当社としてはたとえ過誤請求額があったと認定されても、この金額のうちさらに少額にとどまるとの認識をもっているため、当該引当額は実際の返戻額とは無関係な数字であることを留意いただく必要がある。」と公表。
2025年8月14日
特別調査委員会の調査結果を受けた改善策を策定。
2026年2月21日
共同通信が、「ホスピス型住宅最大手「医心館」に対して厚生労働省が合同調査を開始したことが明らかになった。この調査は健康保険法に基づくもので、埼玉県内の医心館を対象に、関東信越厚生局および埼玉県との合同で実施されている。」と報道。
2026年9月30日
共同通信が、「医心館を運営する最大手アンビスホールディングスと、PDハウス運営のサンウェルズ(9229)に対し、厚生労働省が入居者への訪問看護で不適切な診療報酬の請求があったとして、健康保険法に基づき報酬を返還するよう指導したことが、関係者への取材で分かった。厚生労働省は2社の社長を7月に呼び、自主点検して報酬を返還するよう求めた。アンビスホールディングスは「指導が続いており、厚労省の許可なく内容を公表することはできない。指導には真摯に対応している」と回答した。」と報道。
⑭社外取締役を除く取締役2名の報酬等の総額は6,000万円。単純平均で取締役1人当たり3,000万円。
株主総会での個人メモ
①株主総会の冒頭で、社長の柴原慶一さんから、西日本エリアの「医心館」47施設の譲渡の内容、今後の経営方針について説明があった。「譲渡益約79億円となる見込み。譲渡する西日本エリアの売上高は約100億円、残る東日本エリアの売上は約280億円。建築士2名を抱え、自社で設計し自社物件であることが強み。ネットデッド301億円を42億円へ減らすことができる。総合医療支援事業に注力し、低ROICから高ROICを目指す。」などの旨の説明あり。
②質疑応答で、「建築費が3倍に上がっている。これから同じ物件を建てるとなると同じ金額ではできない。あまり良い建物に見えないので、外注したらどうか?」との旨の質問あり。「全てでたらめ。建築費は1.3倍くらいにしか上がっていない。外注するよりも安く対応できる。でたらめな質問に答えるつもりは無い。」との旨の回答。
⇒回答姿勢に違和感あり。程度の差はあれ、建築費が高騰し、リードタイムが長期化しているのは事実であり、質問の核に対して、逃げずに回答をされた方が印象が良くなると思う。
③質疑応答で、「昨年、診療報酬の不正請求が問題となり、第三者委員会で調査され解決したと思ったら、今年になって、厚生労働省から調査が入り、指導を受けているとの報道があった。決算短信においても、対応に工数がかかっているとの記載もあった。一連の不正請求問題について、現状、クローズしているのか状況を教えて欲しい。」との質問あり。「第三者委員会など設置していない。設置したのは特別調査委員会。でたらめな質問に答えるつもりは無い。」との旨の説明。
⇒触れられたくない内容だったのかもしれないが、質問の核に対して説明が無く、回答姿勢に違和感あり。不正診療報酬の請求疑惑は、アンビスホールディングスへ投資をする際の一番の懸念点だと思われるが、回答できる状況ではない可能性もあり、何か問題が潜んでいないか気になるところ。
④質疑応答で、「診療報酬の不正請求問題は、今回の西日本エリアの「医心館」47施設の譲渡について、経営判断に影響はあったのか?」との旨の質問あり。「回答するに値する質問。経営判断に影響は無い。関係無い。」との旨の回答。
⇒回答姿勢に違和感あり。
⑤質疑応答で、「今回、西日本エリアの「医心館」47施設を譲渡した後に、報道されていたような不正請求が発覚した場合、譲渡のリコールなどの契約は含まれているのか?」との旨の質問あり。「通常、このようなケースは、買い手の責任ではない問題が事後に発覚した場合、対応する費用を支払う必要があるが、返還は無い。契約にも無い。」との旨の説明。
⑥質疑応答で、「今回、西日本エリアの「医心館」47施設を譲渡について、株主側には何かメリットはあるのか?」との旨の質問あり。「投資の目的がキャピタルゲインを得るということでは、株価が低迷しており反省している。配当については方針として発表する。株主価値向上につながると思う。」との旨の回答。
⑦質疑応答で、「今回、西日本エリアの「医心館」47施設を譲渡について、相手先の資本金が少ない。資金を確保しているのか?」との旨の質問あり。「相手はプライベートエクイティファンド。資金力があり、多数の事業も行っている。銀行融資などで資金を確保している。」との旨の説明。
⑧質疑応答で、「今回、西日本エリアの「医心館」47施設を譲渡について、相手先は会社設立が2026年8月。違和感がある。」との旨の意見あり。「Altair1がAltair2に出資する。LBOローンを組むと聞いている。」との旨の回答。
⑨質疑応答で、「冒頭に社長の柴原慶一さんから説明のあった資料が見当たらない。今回、売上が減少することにより、経営が継続できるのか判断ができない。譲渡する背景の説明も不足している。今回の譲渡が妥当なのか判断ができるIR開示をして欲しい。」との意見あり。「株主総会招集通知に掲載している内容は、弁護士にも確認した。2026年9月28日に開示した内容と、ほぼ同じ内容を冒頭で説明している。」との旨の説明。
⑩質疑応答で、「何故、本臨時株主総会と本決算の発表を同じ日にしたのか?重ならないように調整できたのでは?」との旨の質問あり。「情報漏洩や現場の混乱回避など、様々な内容を総合的に判断して決めた。」との旨の回答。
⇒9月30日を基準日として定時株主総会が翌月に予定されている中、わざわざ10月13日を基準日として臨時株主総会を開いてまで本譲渡の緊急対応をしている点に違和感。相手先の都合なのか、それともアンビスホールディングス側の都合なのか真因が気になるところ。何かしらの理由で譲渡による資金確保を急いでいる可能性もあり。
⑪質疑応答で、「株価が低迷している。今日説明頂いた資料をしっかりと出して欲しい。どこに掲載されているのか分からない。」との旨の意見あり。「株価は市場が決めるが、株価が上がるようなもっと分かりやすいアクションをしていく。期待に応えられるように努力していく。」との旨の説明。
⑫質疑応答で、「今回の西日本エリアの「医心館」47施設の譲渡はとても残念。何でこうなってしまったのか。別の判断もあったのでは?」との質問あり。「簡単な判断ではなかった。中京が故郷なので個人的にも残念。診療報酬改定があり、影響を否定できなかった。入居者数を増やす必要があるが、末期がん患者では稼働率が上がらない。介護の方が稼働率が上がる。介護型を作り直していく。看護師と介護士は仲良くできないのでどちらかを選んできた。」との旨の回答。
⑬質疑応答で、「今回、西日本エリアの「医心館」47施設を譲渡について、相手先の資本金が少ない。中身の無い会社への架空取引に見える。」との意見あり。「会社法で、資本金1円でも会社を設立できるようになった。問題は熱意や経験。その点は安心して欲しい。」との旨の説明。
⑭質疑応答で、「今回の西日本エリアの「医心館」47施設の譲渡による譲渡益79億円はいつ計上されるのか?詳細も教えて欲しい。開示資料のどの部分に記載されているのか?」との旨の質問あり。「2027年9月期で発生する。負債が約100億円、譲渡対象資産が約200億円、ネットで100億円。譲渡益の差で79億円となる見込み。詳細を明示できないのはまだ確定していないため。」との旨の回答。
株主総会を終えて感じたこと
株主総会時点、株式は未保有ですが、今回、実際に社長や取締役を間近に見てその振る舞いを確認できたこと、会社の雰囲気を感じられたことが株主総会に参加した大きなメリットでした。
質疑応答では、社長の柴原慶一さんが質問に対して、「でたらめな質問に答えるつもりは無い」「回答するに値する質問」などと度々発言されており、他社の株主総会ではあまり見かけない横柄にも見える回答姿勢が特に印象に残りました。柴原慶一さんが議決権の過半数を保有しているとはいえ、少数株主も自社のお客様でもあり、もう少し誠実に丁寧に説明をされた方が印象が良くなるかもしれません。
なお、医心館事業の不正診療報酬疑惑については、触れられたくなかったのか回答から逃げていたようにも見えました。アンビスホールディングスへ投資をする際の一番の懸念点だと思われますが、回答できる状況ではない可能性もあり、何か問題が潜んでいないか気になるところです。
アンビスホールディングスは否定されていますが、サンウェルズ(9229)などによる入居者への訪問看護で不適切な診療報酬の請求があり、業界全体の規制が強化され、2026年度の診療報酬改定では、高齢者在宅などに併設された訪問介護ステーションへの報酬について厳格化(同一建物減算の大幅な強化と細分化、20分未満の算定不可)や包括払い化(1回いくら⇒1日いくら)が図られるなど、ビジネスモデル全体に影響が及んでいると報道されており、今後の業績への影響も気になります。
さらに、国内においては、少子高齢化が進み、社会保険制度の構造的な問題から診療報酬や介護報酬などが抑えられ、厳しい事業環境が続くように思えます。
株主総会では、オーナー企業特有の独特な社風や、社長の柴原慶一さんの回答姿勢や回答内容に違和感を多々感じました。一方で、西日本エリアの「医心館」47施設の譲渡や、総合医療支援事業などの成長領域への投資を推進していくとのことで、会社が変わる過渡期にも見えます。医師でもある柴原慶一さんの手腕に期待して、今後の業績の推移や、悪化した会社のイメージ改善が図られるのかなど、継続注視します。医療・介護業界において誠実な経営を期待しています。